
文|凯风
房地产,迎来史诗级大招。
01
房贷贴息,影响有多大?
刚刚,多部委纠合发布见知,房贷贴息计策10月1日起实施,房贷贴息1个百分点,贴息贷款限制最多100万元。
这意味着,百万房贷5年下来,可累计省俭5万元的利息,这笔钱全部由财政兜底。
这是中央财政初次对个东说念主房贷进行贴息,亦然官方拿出真金白银刺激楼市,决心之大可见一斑。
在各种计策中,取消限购、裁汰首付、取消预售制乃至40年房贷,更多仅仅诚心诚意之效。
实在的大招只好两个:
一个是国度全面下场收屋子,另一个是房贷大限制贴息。
国度收储,从供给端消化库存;贴息,从需求端裁汰资本。
供求双向发力,能力实在稳住房价。
问题在于,两个大招知易行难,都波及钱,需要拿出真金白银,需要让利于民,而况只怕有永久之效。
如今,国度收储诚然未能全面扩充,但房贷贴息听说未久便赶紧落地,足见这一轮救市的热切性。
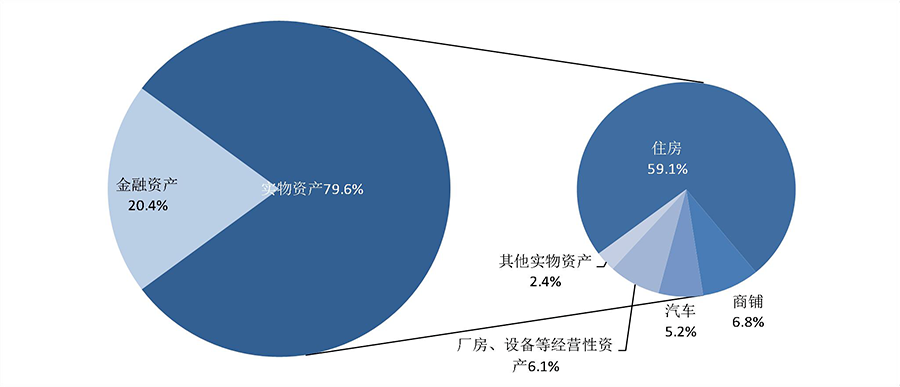
毕竟,房地产牵一发而动全身,关乎服务关乎投资更关乎住户钞票,我国住户家庭钞票近60%都聚拢在屋子上。
房价能不成稳住,预期能不成稳住,影响的不仅仅地产,更是促挥霍、稳增长的大局。
02
房贷贴息,谁是最大受益者?
确认规矩,房贷贴息,针对首套住房,岂论新址如故二手房都在其列,最高名额100万元,最多握续5年。
这意味着,刚需群体最能从中受益,100-200万区间的屋子能享受到最猛进度的贴息福利。
不外,存量房贷置换被放置在外,公积金贷款也被放置在外,保险房住房的贷款也未纳入其中。
按照官方说法,公积金贷款国度已有相干计策支握,这次不重复享受计策支握。
房贷贴息,这笔钱从何而来?
昭着,反抗直降息,而遴选贴息,意味着银行不会承担这笔开销,最终只可由财政兜底。
据机构测算,若是新址贷、存量房贷全面贴息1%,每年开支或超3000亿元;若是针对新址贷,每年开支只需数百亿元。
岂论若干钱,官方仍是明确,应贴尽贴,资金总限制不设上限,按照践诺履行。
昭着,用几百亿真金白银来撬动楼市,岂论从哪方面来看,都是效益最大化的遴选。
03
房贷贴息,到底能不成稳住房价?
房贷贴息之是以是大招,是因为它能更动买房的资本,重塑购房者的投资预期。
现在,我国首套房贷利率约为3%控制,贴息1%,终点于平直将房贷降到2%乃至更低。
这一数字,已低于大大都城市的房钱酬谢率。哪怕房价不涨,屋子也再次有了投资价值。
房贷利率是买房的资金资本,房钱酬谢率可视为潜在的年化收益,当后者大于前者,房产将从“负资产”变为“现款流资产”。
现在,内地房钱酬谢率深广回升,除了厦门等个别城市仍低于1.5%,广州已回到2%控制,大都二线城市接近3%。
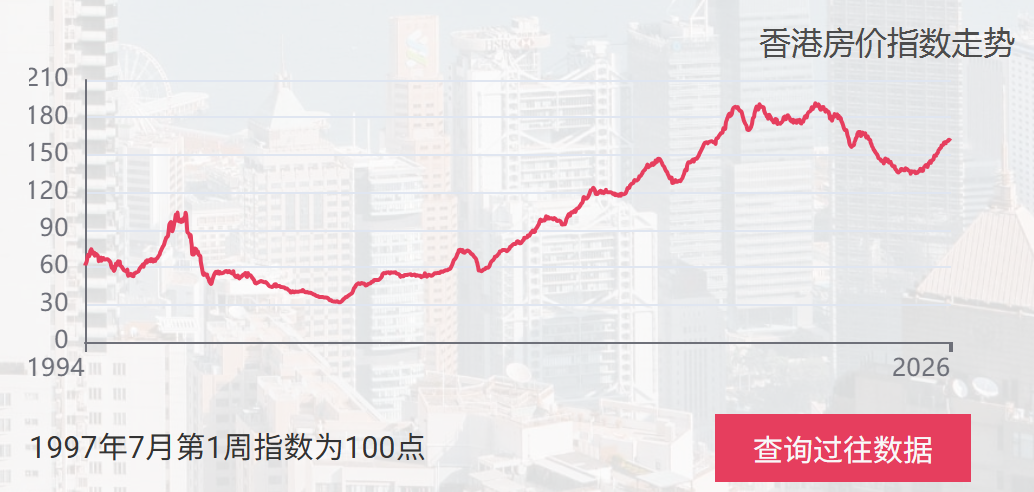
香港便是先驱。以前两年,香港房价一皆反弹,本年涨幅预测跳跃10%。
这背后,除了经济增速反弹、内地高才涌入等身分,更重要的守旧就在于房钱酬谢率。
天然,房钱酬谢率只崇请托底,寻求的是“市集底”,稳住房价是第一步,指望房价再次大涨并不现实。
房价要思握续高潮,要么来自基本面的守旧,经济高增速,东说念主口高增长,以及涨工资预期。
要么来自加杠杆的守旧,这与预期和信心相干更为轮廓。
岂论如何,房价触底将是约略率事件,但新一轮高潮尊龙体育网,还没那么快。